연봉 실수령액 계산기
10초 요약
세전 연봉에서 【4대보험 + 소득세 + 지방소득세】를 빼면 실수령액입니다.
【소득세는 요율이 아니라 표로 정해집니다.】 같은 월급이라도 부양가족 수에 따라 다릅니다.
이 계산기는 소득세법 시행령 별표2의 근로소득 간이세액표를 그대로 넣었습니다. 어림값이 아닙니다.
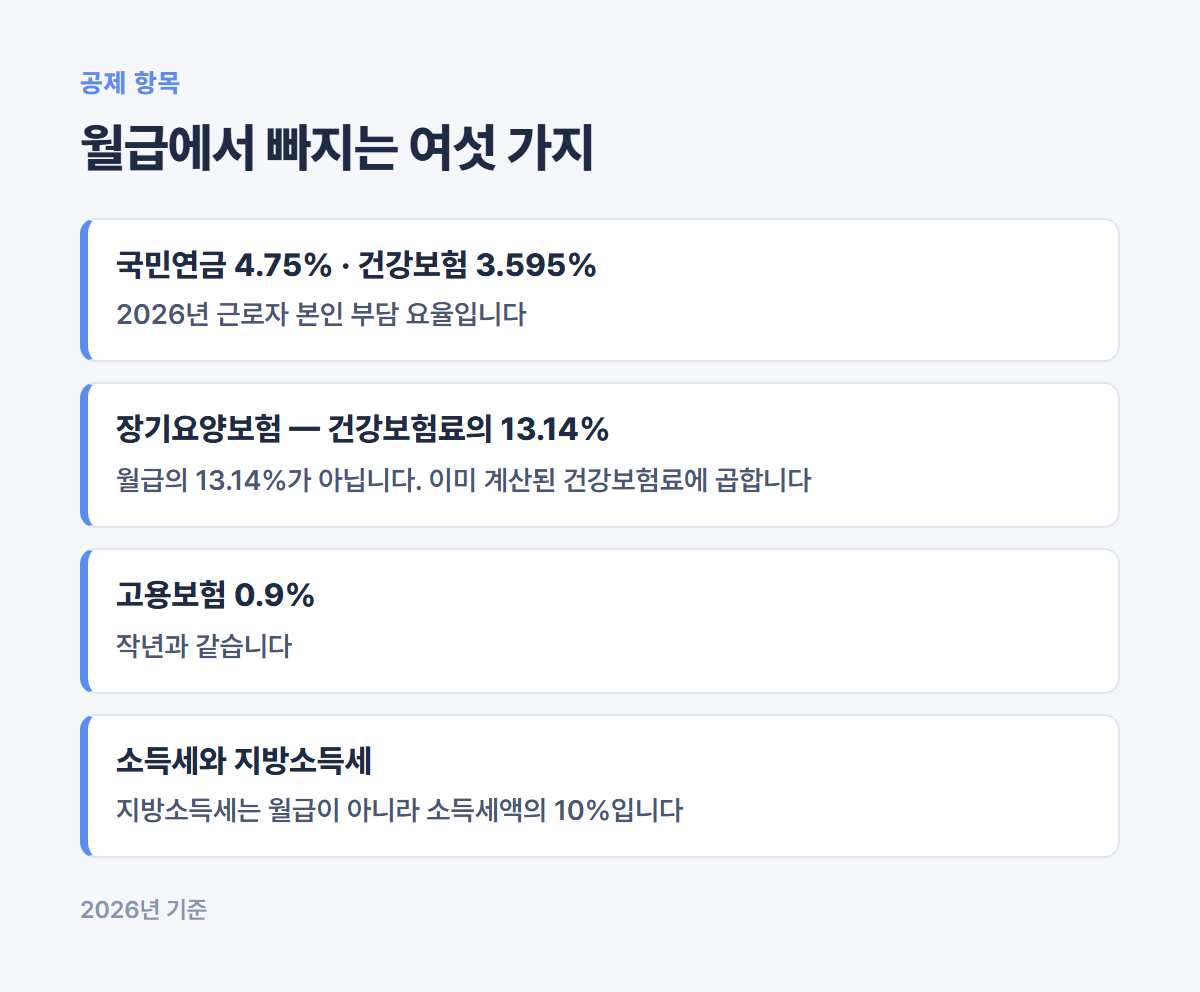
무엇이 빠지나
월급에서 빠지는 것은 여섯 가지입니다.
- 국민연금 4.75퍼센트
- 건강보험 3.595퍼센트
- 장기요양 건강보험료의 13.14퍼센트
- 고용보험 0.9퍼센트
- 소득세 (간이세액표)
- 지방소득세 (소득세의 10퍼센트)
【산재보험은 전액 사업주 부담이라 월급에서 안 빠집니다.】
2026년에 두 가지가 올랐습니다
검색해서 나오는 계산기 상당수가 아직 작년 값을 씁니다.
【국민연금】 본인 4.5퍼센트 → 4.75퍼센트. 2025년 4월 개정된 국민연금법이 2026년 1월 1일부터 시행됐습니다. 최종 6.5퍼센트까지 2032년에 걸쳐 해마다 올립니다.
【건강보험】 본인 3.545퍼센트 → 3.595퍼센트. 시행령 개정으로 보험료율이 7.19퍼센트가 됐고 절반을 회사가 냅니다.
소득세는 왜 사람마다 다른가
4대보험은 곱하기 한 번이면 나옵니다. 소득세는 다릅니다.
근거는 소득세법 제134조제1항입니다. "원천징수의무자가 매월분의 근로소득을 지급할 때에는 【근로소득 간이세액표】에 따라 소득세를 원천징수한다."
매달 떼는 소득세는 이 표에서 찾습니다. 월급 구간과 공제대상 가족 수가 만나는 칸의 금액입니다.
공제대상 가족 수에는 본인과 배우자도 각각 1명으로 넣습니다. 혼자 살면 1명입니다.
8세 이상 20세 이하 자녀가 있으면 표에서 찾은 금액에서 더 뺍니다. 1명이면 20,830원, 2명이면 45,830원, 3명부터는 45,830원에 2명 초과 1명당 33,330원을 더 뺍니다.
월급 1,000만원에서 계단이 있습니다
【월급이 1,000만원을 넘는 순간 소득세가 25,343원 뜁니다.】
간이세액표가 월급 1,000만원까지는 표로 정해져 있고 그 위는 계산식으로 넘어가는데, 그 계산식에 25,000원이 더해지도록 별표2에 적혀 있기 때문입니다.
월급이 1,000원 올랐는데 실수령액이 줄어 보이는 것은 계산이 틀려서가 아닙니다. 1,001만원까지 오르면 28,430원이 늘어납니다.
다만 매달 떼는 소득세는 미리 걷는 돈이라 1년치 세금은 연말정산에서 다시 계산합니다. 이 계단이 연말정산 결과까지 따라가지는 않습니다.
지방소득세는 소득세의 10퍼센트입니다
지방세법 제103조의13제1항입니다.
"「소득세법」 또는 「조세특례제한법」에 따른 원천징수의무자가 거주자로부터 소득세를 원천징수하는 경우에는 대통령령으로 정하는 바에 따라 원천징수하는 소득세의 【100분의 10】에 해당하는 금액을 소득세 원천징수와 동시에 개인지방소득세로 특별징수하여야 한다."
【소득세 원천징수와 동시에 떼입니다.】 별도로 신고하거나 따로 내는 것이 아닙니다. 급여명세서에 두 줄로 나오는 이유입니다.
연봉별 실수령액
가족 1명(본인만), 자녀 없음, 비과세 수당 없음 기준입니다.
- 연봉 3,000만원 — 월 실수령 약 221만원
- 연봉 4,000만원 — 월 실수령 약 289만원
- 연봉 5,000만원 — 월 실수령 약 352만원
- 연봉 6,000만원 — 월 실수령 약 414만원
- 연봉 8,000만원 — 월 실수령 약 530만원
- 연봉 1억원 — 월 실수령 약 647만원
【부양가족이 있으면 소득세가 줄어 실수령액이 늘어납니다.】 위 금액은 가장 적게 받는 경우입니다.
비과세 수당은 빼고 넣으십시오
식대처럼 세금을 안 매기는 수당이 있습니다. 이런 돈은 소득세와 4대보험 계산에서 빠집니다.
그래서 연봉에 비과세 수당이 포함돼 있으면 그만큼 빼고 넣으셔야 정확합니다. 그대로 넣으면 실수령액이 실제보다 적게 나옵니다.
식대는 월 20만원까지 비과세입니다. 자가운전보조금, 출산·보육수당 같은 것도 한도 안에서 비과세입니다.
【이 계산기는 비과세 수당을 자동으로 빼 주지 않습니다.】 넣으실 때 직접 빼고 넣으셔야 합니다.
연봉 4,000만원 중 식대가 월 20만원(연 240만원)이라면, 실제로 세금과 보험료가 붙는 금액은 3,760만원입니다. 【연 240만원에 대한 공제분만큼 실수령액이 늘어납니다.】
2월에 더 받거나 덜 받는 이유
매달 떼는 소득세는 정확한 세금이 아니라 미리 걷는 돈입니다.
소득세법 제134조제2항제1호가 시점을 정합니다. 해당 과세기간의 다음 연도 【2월분 근로소득을 지급할 때】 연말정산을 하고, 2월분 근로소득을 2월 말일까지 지급하지 않거나 2월분 근로소득이 없으면 2월 말일로 봅니다.
【그래서 2월 급여에 정산액이 반영됩니다.】 많이 냈으면 돌려받고, 적게 냈으면 더 냅니다.
제2항제2호는 퇴직자를 따로 둡니다. 퇴직하는 달의 근로소득을 지급할 때 정산합니다. 연중에 퇴사하면 그때 한 번 정산되고, 그 해에 다른 곳에 취업하면 새 직장에서 합산해 다시 정산합니다.
의료비, 교육비, 기부금, 연금저축 같은 것은 연말정산에서 반영됩니다. 【그래서 이 계산기 값과 연말정산 결과는 다를 수 있습니다.】
고액 구간에서는 요율대로 안 늘어납니다
국민연금과 건강보험에는 상한이 있습니다. 다만 구조가 다릅니다.
- 국민연금 — 【기준소득월액】 단계에 상·하한이 걸립니다. 시행령 제5조제5항에 따라 신고 소득월액이 상한액을 넘으면 상한액을 기준소득월액으로 합니다
- 건강보험 — 【월별 보험료액】 단계에 상·하한이 걸립니다. 국민건강보험법 제69조제6항입니다
국민연금 상·하한액은 같은 시행령 제5조제3항·제4항에 따라 보건복지부장관이 매년 3월 31일까지 고시하고, 적용기간이 【해당 연도 7월부터 다음 연도 6월까지】입니다.
【요율은 1월에, 상·하한은 7월에 바뀝니다.】 한 해에 공제액이 두 번 변할 수 있습니다.
이 계산기는 국민연금 상한을 적용합니다(2026년 7월~2027년 6월 기준 6,590,000원, 보건복지부 고시 제2026-31호). 건강보험료 상한은 아직 적용하지 않으니, 월급이 아주 높으시면 건강보험 쪽 실제 공제액이 이보다 적을 수 있습니다.
급여 외 소득이 있으면 건강보험료가 더 붙습니다
국민건강보험법 제69조제4항은 직장가입자의 월별 보험료액을 두 가지로 나눕니다.
- 제1호 보수월액보험료 — 보수월액 × 보험료율
- 제2호 보수 외 소득월액보험료 — 보수 외 소득월액 × 보험료율
【급여 말고 다른 소득이 일정 규모를 넘으면 따로 부과됩니다.】 임대소득이나 금융소득이 있는 직장인이 여기에 걸립니다. 이 계산기는 보수월액만 계산합니다.
자주 틀리는 세 가지
① 소득세를 요율로 계산하는 것
표에서 찾아야 합니다. 소득세법 제134조제1항이 간이세액표에 따르도록 정합니다. 몇 퍼센트라고 정해져 있지 않습니다.
② 작년 4대보험 요율을 쓰는 것
2026년에 국민연금과 건강보험이 둘 다 올랐습니다.
③ 비과세 수당을 포함해 넣는 것
식대 같은 돈은 빼고 넣어야 실제와 맞습니다.
어디에서 확인하나
【소득세】 국세청 홈택스 근로소득 간이세액표
【국민연금】 국민연금공단 1355
【건강보험·장기요양】 국민건강보험공단 1577-1000
【세액표 원문】 소득세법 시행령 별표 2
연봉 4,000만원 명세서를 한 줄씩 따라가 보기
연봉 실수령액이 어디에서 줄어드는지 항목별로 풀어 봅니다. 2026년 요율로 이 계산기가 내는 값이고, 가족 1명(본인만), 자녀 없음, 비과세 수당 없음 기준입니다. 월 세전은 4,000만원 ÷ 12 = 3,333,333원입니다.
- 국민연금 158,318원 — 천원 미만을 버린 3,333,000원 × 4.75퍼센트
- 건강보험 119,830원 — 3,333,333원 × 3.595퍼센트에서 10원 미만을 버린 금액
- 장기요양 15,740원 — 건강보험료 119,830원 × 13.14퍼센트에서 10원 미만을 버린 금액
- 고용보험 30,000원 — 3,333,333원 × 0.9퍼센트
- 소득세 105,210원 — 간이세액표 「3,320천원 이상 3,340천원 미만」 줄의 가족 1명 칸
- 지방소득세 10,520원 — 소득세의 10퍼센트
【공제 합계 439,618원, 월 실수령액 2,893,716원입니다.】
세전 월급의 약 13.2퍼센트가 빠집니다. 그중 4대보험이 323,888원, 소득세와 지방소득세가 115,730원입니다. 이 구간에서는 세금보다 보험료가 세 배 가까이 큽니다.
국민연금만 천원 미만을 버리고 곱하는 것은 국민연금법 시행령 제5조제1항이 신고한 소득월액에서 천원 미만을 버린 금액을 기준소득월액으로 정하기 때문입니다. 건강보험료와 장기요양보험료는 10원 미만을 버리고, 국민연금과 고용보험은 원 단위로 반올림해 보여 주므로 실제 급여명세서와 몇 원 차이가 날 수 있습니다.
가족 수와 자녀 수를 바꾸면 얼마나 달라지나
같은 연봉 5,000만원(월 세전 4,166,667원)에서 가족 수와 자녀 수만 바꿔 넣은 결과입니다. 4대보험 404,855원은 어느 경우나 같고, 소득세 칸만 바뀝니다.
- 가족 1명 — 소득세 217,320원, 월 실수령 3,522,762원
- 가족 2명 — 소득세 189,190원, 월 실수령 3,553,712원
- 가족 3명 — 소득세 129,150원, 월 실수령 3,619,752원
- 가족 4명 — 소득세 110,400원, 월 실수령 3,640,372원
- 가족 3명 중 8~20세 자녀 1명 — 소득세 108,320원, 월 실수령 3,642,662원
- 가족 4명 중 8~20세 자녀 2명 — 소득세 64,570원, 월 실수령 3,690,792원
【가족 1명과 「4명 중 자녀 2명」은 한 달 168,030원 차이입니다.】
가족이 늘면 소득세가 줄어드는 것은 기본공제 때문입니다. 소득세법 제50조제1항이 공제대상 1명당 연 150만원을 소득에서 뺍니다. 자녀 칸에서 더 빼는 20,830원과 45,830원은 같은 법 제59조의2의 자녀세액공제(1명 연 25만원, 2명 연 55만원)를 12달로 나눈 금액과 거의 같습니다.
8세 이상 20세 이하 자녀는 가족 수에도 넣고 자녀 칸에도 넣습니다. 7세 이하 자녀는 가족 수에만 넣습니다. 간이세액표의 자녀 공제가 8세 이상 20세 이하 자녀만 대상으로 하기 때문입니다.
가족 수에 넣어도 되는 사람
간이세액표는 기본공제를 반영해 계산한 표입니다(소득세법 시행령 별표 2 제1호). 그래서 가족 수도 소득세법 제50조제1항의 기본공제 대상 기준으로 셉니다.
- 배우자 — 그해 소득금액 100만원 이하. 근로소득만 있으면 총급여 500만원 이하
- 부모·조부모 — 60세 이상, 소득금액 100만원 이하
- 자녀 — 20세 이하, 소득금액 100만원 이하
- 형제자매 — 20세 이하 또는 60세 이상, 소득금액 100만원 이하
- 장애인인 부양가족 — 나이 제한 없음
【맞벌이라면 배우자는 대개 가족 수에 넣지 않습니다.】
배우자 총급여가 500만원을 넘으면 기본공제 대상이 아니기 때문입니다.
자녀는 부부 중 한 사람만 넣습니다. 같은 조 제3항은 한 사람을 어느 한 거주자에게서만 공제하도록 정합니다. 둘 다 넣으면 매달은 덜 떼지만, 연말정산에서 한쪽은 공제를 받지 못해 더 내게 됩니다.
부모님이 따로 사셔도 주거 형편에 따라 별거하는 직계존속은 생계를 같이 하는 사람으로 봅니다(같은 법 제53조제3항).
비과세 식대가 있을 때의 실제 금액
연봉 4,000만원 안에 식대 월 20만원이 들어 있다면 계산기에는 3,760만원을 넣습니다. 세금과 보험료가 붙는 월급은 3,133,333원, 공제 합계는 397,538원, 계산기 결과는 2,735,796원입니다.
여기에 식대 200,000원을 더한 월 2,935,796원이 실제로 받는 돈입니다.
【4,000만원을 그대로 넣었을 때(2,893,716원)보다 한 달 42,080원, 1년 504,960원 많습니다.】
다만 식대라고 모두 비과세가 되지는 않습니다. 소득세법 제12조제3호러목은 식사나 음식물을 제공받지 않는 근로자가 받는 월 20만원 이하 식대만 비과세로 정합니다. 회사가 점심을 주면서 식대를 따로 준다면 원칙적으로 비과세가 아닙니다.
자가운전보조금은 소득세법 시행령 제12조제3호의 조건을 모두 갖춰야 합니다. 본인 소유이거나 본인 명의로 빌린 차를 직접 운전해 회사 업무에 쓰고, 실제 출장비 대신 회사 규칙의 지급기준에 따라 받는 금액이어야 하며, 월 20만원까지입니다.
6세 이하 자녀 보육수당은 자녀 1명당 월 20만원까지 비과세입니다(소득세법 제12조제3호머목). 나이는 그해 1월 1일 기준으로 봅니다.
퇴직금 포함 연봉은 13으로 나눠 봅니다
근로자퇴직급여 보장법 제8조제1항은 계속근로기간 1년에 30일분 이상의 평균임금을 퇴직금으로 주도록 정합니다. 1년에 대략 한 달 치 월급입니다.
그래서 퇴직금 포함 연봉이 연봉의 13분의 1을 퇴직금 몫으로 잡은 것이라면, 매달 받는 세전 월급은 4,000만원 ÷ 13, 약 3,076,923원입니다. 이 계산기는 연봉을 12로 나누므로 연봉 × 12 ÷ 13, 곧 약 3,692만원을 넣으십시오.
【퇴직금 포함 4,000만원의 월 실수령액은 2,690,561원입니다.】
퇴직금 별도 4,000만원(2,893,716원)보다 한 달 203,155원 적습니다.
퇴직하기 전에 퇴직금을 미리 받는 중간정산은 주택구입 등 대통령령으로 정한 사유로 근로자가 요구할 때만 할 수 있습니다(같은 법 제8조제2항). 계약서에 「퇴직금 포함」이라고 적혀 있으면 그 몫을 매달 나눠 주는지, 퇴직할 때 주는지부터 확인하십시오.
반대로 퇴직금 별도 연봉이라도 계속근로기간이 1년 미만인 근로자에게는 사용자가 퇴직급여제도를 두지 않아도 됩니다(같은 법 제4조제1항 단서). 1년 안에 옮길 수도 있다면 13번째 달 몫은 빼고 비교하십시오.
연봉이 오르면 월 실수령액은 얼마나 늘까
연봉 협상이나 이직 제안은 세전 금액으로 오지만 통장에 더 들어오는 돈은 그보다 적습니다. 가족 1명 기준으로 연봉이 500만원 오르면 월 세전은 416,667원 늘어납니다.
- 3,000만원 → 3,500만원 — 월 실수령 342,527원 증가(세전 증가분의 약 82퍼센트)
- 4,000만원 → 4,500만원 — 319,679원 증가(약 77퍼센트)
- 5,000만원 → 5,500만원 — 310,999원 증가(약 75퍼센트)
- 6,000만원 → 6,500만원 — 314,507원 증가(약 75퍼센트)
【늘어난 세전 금액의 약 18~25퍼센트는 보험료와 세금으로 빠집니다.】
두 회사 제안을 비교할 때는 기준을 맞춘 뒤 이 연봉 실수령액 계산기에 넣으십시오.
① 퇴직금 포함인지 별도인지 — 포함이면 12/13을 곱해 넣습니다
② 비과세 수당이 얼마인지 — 빼고 넣은 뒤 결과에 다시 더합니다
③ 상여가 연봉에 들어 있는지 — 들어 있으면 매달 받는 돈은 연봉 ÷ 12보다 적고, 상여 달에 몰려 들어옵니다
④ 가족 수와 자녀 수 — 두 경우 모두 같게 넣습니다
매달 떼는 소득세를 80퍼센트나 120퍼센트로
소득세법 시행령 제194조제1항 단서에 따라 근로자는 간이세액표 세액의 100분의 80이나 100분의 120으로 원천징수해 달라고 신청할 수 있습니다. 같은 조 제3항의 원천징수세액 조정신청서를 회사에 내면 그 뒤 지급하는 급여부터 바뀌고, 제4항에 따라 그 과세기간 끝까지 적용됩니다.
연봉 4,000만원·가족 1명이면 표의 소득세는 105,210원입니다. 80퍼센트로 바꾸면 소득세가 약 2만1천원, 지방소득세까지 약 2만3천원 덜 빠집니다. 120퍼센트는 그만큼 더 빠집니다.
【1년치 세금이 줄어드는 것은 아닙니다.】
덜 뗀 만큼 연말정산에서 더 내고, 더 뗀 만큼 더 돌려받습니다.
간이세액표에는 공제 일부가 이미 들어 있다는 점도 알아 두십시오. 별표 2 제1호에 따르면 가족 1명·총급여 3,000만원 초과 4,500만원 이하 구간은 「310만원 + 총급여의 4% − 3,000만원 초과분의 5%」를 특별소득공제·특별세액공제 몫으로 소득에서 빼고 계산했습니다. 연봉 4,000만원이면 420만원입니다. 실제로 인정받는 공제가 표의 가정보다 많으면 2월에 돌려받을 가능성이 커지고, 적으면 더 낼 가능성이 커집니다.
자주 묻는 질문
- 연봉 4,000만원이면 실수령액이 얼마인가요
- 가족 1명에 자녀가 없고 비과세 수당이 없으면 월 약 289만원입니다. 부양가족이 있으면 소득세가 줄어 더 받습니다.
- 소득세는 몇 퍼센트인가요
- 퍼센트로 정해져 있지 않습니다. 소득세법 제134조제1항이 근로소득 간이세액표에 따라 원천징수하도록 정합니다. 월급 구간과 공제대상 가족 수가 만나는 칸의 금액입니다. 이 계산기는 그 표를 그대로 넣었습니다.
- 공제대상 가족 수는 어떻게 세나요
- 본인과 배우자도 각각 1명으로 넣습니다. 혼자 사시면 1명입니다. 부양하는 가족이 있으면 그만큼 더합니다.
- 비과세 수당은 어떻게 하나요
- 빼고 넣으셔야 정확합니다. 식대처럼 세금을 안 매기는 돈은 소득세와 4대보험 계산에서 빠집니다. 식대는 월 20만원까지 비과세입니다. 그대로 넣으면 실수령액이 실제보다 적게 나옵니다.
- 2026년에 공제액이 늘었나요
- 늘었습니다. 국민연금 본인 부담이 4.5퍼센트에서 4.75퍼센트로, 건강보험이 3.545퍼센트에서 3.595퍼센트로 올랐습니다. 둘 다 2026년 1월부터 적용됩니다.
- 지방소득세는 따로 내나요
- 따로 내지 않습니다. 지방세법 제103조의13제1항이 원천징수하는 소득세의 100분의 10을 소득세 원천징수와 동시에 특별징수하도록 정합니다. 급여에서 같이 떼입니다.
- 연말정산은 왜 2월에 하나요
- 소득세법 제134조제2항제1호가 해당 과세기간의 다음 연도 2월분 근로소득을 지급할 때 정산하도록 정합니다. 2월분을 2월 말일까지 지급하지 않거나 2월분이 없으면 2월 말일로 봅니다.
- 연중에 퇴사하면 연말정산은 어떻게 되나요
- 제134조제2항제2호에 따라 퇴직하는 달의 근로소득을 지급할 때 정산합니다. 그 해에 다른 곳에 취업하면 새 직장에서 합산해 다시 정산합니다.
- 연말정산 결과와 왜 다른가요
- 매달 떼는 소득세는 정확한 세금이 아니라 미리 걷는 돈입니다. 의료비나 교육비 같은 공제는 연말정산에서 반영되므로 차액을 그때 정산합니다.
- 산재보험도 월급에서 빠지나요
- 빠지지 않습니다. 산재보험료는 전액 사업주가 부담합니다. 근로자 공제는 국민연금, 건강보험, 장기요양, 고용보험 네 가지와 소득세, 지방소득세입니다.
- 월급이 아주 많으면 그대로 계산되나요
- 국민연금은 기준소득월액 단계에, 건강보험은 월별 보험료액 단계에 각각 상한이 있어 일정 금액을 넘으면 더 늘지 않습니다. 국민연금 상·하한액은 매년 3월 31일까지 고시되고 7월부터 다음 연도 6월까지 적용됩니다. 이 계산기는 그 상·하한을 적용합니다 — 지금은 하한 410,000원, 상한 6,590,000원입니다.
- 임대소득이 있으면 건강보험료가 더 나오나요
- 국민건강보험법 제69조제4항제2호의 보수 외 소득월액보험료가 있습니다. 급여 외 소득이 일정 규모를 넘으면 별도로 부과됩니다. 이 계산기는 보수월액만 계산합니다.
- 월급이 1,000만원을 막 넘으면 세금이 갑자기 뛰나요
- 뜁니다. 월 1,000만원에서 1,000만 1천원으로 올라가면 소득세가 25,343원 늘어 실수령액이 오히려 조금 줄어듭니다. 1,001만원까지 오르면 28,430원이 늘어납니다. 소득세법 시행령 별표2가 1,000만원 위 구간부터 계산식에 25,000원을 더하도록 정해 둔 탓입니다. 매달 떼는 금액이 그렇다는 뜻이고, 1년치 세금은 연말정산에서 다시 계산합니다.
- 연봉 7,000만원이면 월 실수령액은 얼마인가요?
- 가족 1명, 자녀 없음, 비과세 수당 없음이면 이 계산기 기준 월 4,771,006원입니다. 월 세전 5,833,333원에서 4대보험 566,818원과 소득세·지방소득세 495,510원이 빠집니다.
- 퇴직금 포함 연봉은 계산기에 어떻게 넣나요?
- 연봉에 12를 곱하고 13으로 나눈 금액을 넣습니다. 퇴직금 포함 4,000만원이면 약 3,692만원을 넣고, 가족 1명 기준 월 실수령액은 2,690,561원입니다.
- 회사에서 점심을 주는데 식대도 비과세인가요?
- 원칙적으로 아닙니다. 소득세법 제12조제3호러목은 식사나 음식물을 제공받지 않는 근로자가 받는 월 20만원 이하 식대만 비과세로 정합니다.
- 맞벌이 부부는 배우자를 가족 수에 넣어도 되나요?
- 배우자 총급여가 500만원을 넘으면 넣지 않습니다. 소득세법 제50조제1항제2호는 소득금액 100만원 이하, 근로소득만 있으면 총급여 500만원 이하인 배우자만 기본공제 대상으로 정합니다.
- 아이를 부부 둘 다 가족 수에 넣어도 되나요?
- 한 사람만 넣습니다. 소득세법 제50조제3항에 따라 같은 부양가족은 어느 한 사람에게서만 공제됩니다. 둘 다 넣으면 연말정산에서 한쪽이 공제를 받지 못해 더 내게 됩니다.
- 부모님도 공제대상 가족에 넣을 수 있나요?
- 60세 이상이고 그해 소득금액이 100만원 이하라면 넣을 수 있습니다. 주거 형편 때문에 따로 사시는 부모님도 생계를 같이 하는 사람으로 봅니다(소득세법 제53조제3항).
- 7세 이하 자녀도 자녀 수 칸에 넣나요?
- 넣지 않습니다. 간이세액표의 자녀 공제는 8세 이상 20세 이하 자녀만 대상이라 7세 이하 자녀는 가족 수에만 넣습니다. 그해 안에 8세가 되는 자녀는 연말정산에서 자녀세액공제 대상이 됩니다(소득세법 제53조제5항).
- 매달 떼는 소득세를 줄일 수 있나요?
- 간이세액표 세액의 80퍼센트로 원천징수해 달라고 회사에 신청할 수 있습니다(소득세법 시행령 제194조). 매달 받는 돈은 늘지만 1년 세금은 같아서, 덜 뗀 만큼 연말정산에서 더 낼 수 있습니다.
- 연봉이 500만원 오르면 월급은 얼마나 늘어나나요?
- 가족 1명 기준 세전 월급은 416,667원 늘고, 실수령액은 4,000만원에서 4,500만원으로 갈 때 319,679원 늘어납니다. 이 계산기로 3,000만~6,500만원 구간을 보면 늘어난 세전의 약 18~25퍼센트가 보험료와 세금으로 빠집니다.
해마다 바뀌므로 각 기관 안내로 다시 확인하십시오. 근거 — 법령: 소득세법 제134조제1항·제2항과 같은 법 시행령 별표 2 근로소득 간이세액표(2026년 2월 27일 개정), 지방세법 제103조의13제1항, 국민연금법 부칙 제4조와 같은 법 시행령 제5조제3항·제4항·제5항, 국민건강보험법 제69조제4항·제6항과 같은 법 시행령 제44조, 노인장기요양보험법 시행령 제4조, 고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 시행령 제12조. 고시: 국민연금 기준소득월액 상·하한액은 보건복지부장관 고시이며 적용기간은 7월부터 다음 연도 6월까지입니다. 기준: 소득세법 제12조제3호러목·머목, 제50조, 제53조제3항·제5항, 제59조의2, 같은 법 시행령 제12조제3호·제194조·별표 2(2026. 2. 27. 개정), 국민연금법 부칙(법률 제20903호) 제4조와 같은 법 시행령 제5조, 보건복지부 고시 제2026-31호, 국민건강보험법 시행령 제44조, 노인장기요양보험법 시행령 제4조, 고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 제13조제2항과 같은 법 시행령 제12조, 근로자퇴직급여 보장법 제4조·제8조. 예시 금액은 2026년 요율로 이 계산기가 낸 값이며, 국민연금 요율이 바뀌는 2027년 1월부터는 달라집니다. 2026-10-08 확인.